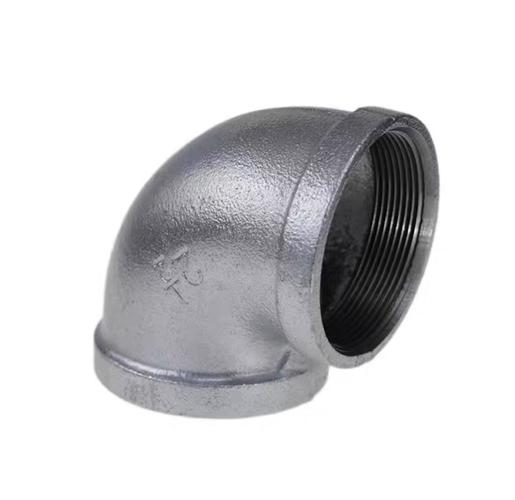
2013-2017年中国水暖管道零件制造行业深度调研与投资战略规划分析
一、行业概述
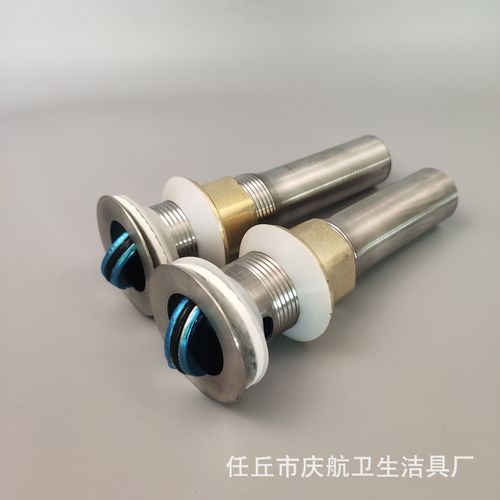
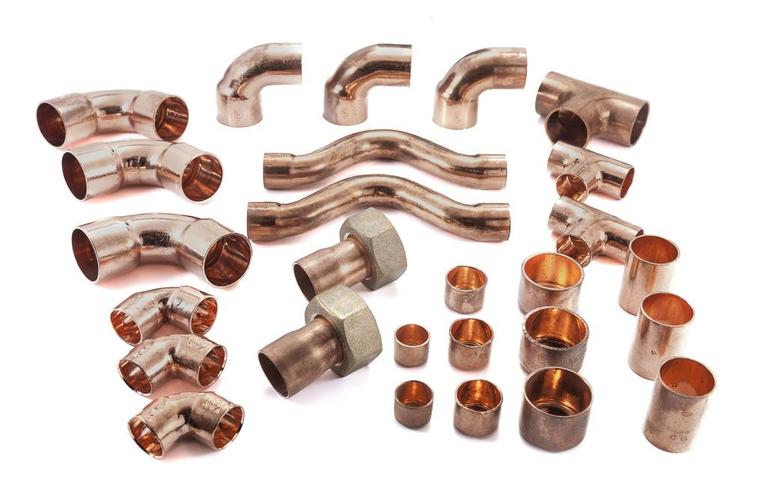
水暖管道零件制造行业是建筑五金及给排水设备领域的重要组成部分,主要产品包括各类管件、阀门、法兰、密封件、连接件等,广泛应用于住宅、商业建筑、市政工程及工业管道系统。2013-2017年期间,受中国城镇化进程加速、房地产投资波动、基础设施建设和旧管网改造等因素影响,该行业呈现出阶段性增长与结构调整并存的态势。
二、市场规模与增长
据中国行业研究网统计,2013年中国水暖管道零件制造行业市场规模约为680亿元,同比增长9.5%。2014年受房地产市场降温影响,增速放缓至7.2%,规模约729亿元。2015年行业进入调整期,低端产能过剩凸显,但受益于“迁建”工程和地下综合管廊试点,全年规模仍达770亿元左右,同比增长5.6%。2016年随着供给侧改革推进及房地产回暖,行业复苏明显,规模突破840亿元,增速回升至9.1%。2017年市场规模约915亿元,同比增长8.9%。总体看,五年间复合增长率约为7.8%,行业从高速增长转向中高速质量发展。
三、供给与需求分析
供给端:行业集中度较低,企业数量众多,以浙江、广东、河北、江苏等地产业集群为主。2013-2017年,规模以上企业数量从约2800家波动调整至2500家左右,落后产能逐步退出。年产量从2013年的约520万吨增至2017年的约700万吨,产能利用率从75%提升至82%。产品结构上,铜制、不锈钢及塑料管道零件占比提升,铸铁件占比下降。
需求端:需求主要来自住宅精装修、公共建筑、市政给排水及工业管道。2013-2014年房地产投资高位运行带动需求旺盛;2015年新开工面积下滑,需求疲软;2016-2017年棚改货币化安置及去库存政策刺激,需求回升。分区域看,华东地区需求占比最大(约35%),其次为华北、华南。出口方面,2013-2017年出口额从约60亿美元降至52亿美元,受国际贸易摩擦和成本上升影响,但“一带一路”沿线市场有所弥补。
四、竞争格局
行业整体分散,龙头企业如伟星新材、联塑集团、顾地科技等市场份额有限(CR10不足15%)。2013-2017年,品牌企业凭借渠道、技术和质量优势加速整合,中小企业面临环保、成本和融资压力。外资企业如吉博力、阿拉德在中高端市场保持竞争力。竞争焦点从价格转向品质、服务和系统解决方案。
五、技术发展与政策环境
技术方面,精密铸造、无铅铜环保材料、塑料管道快速连接、智能阀门等逐步推广,自动化生产线普及率提高。2015年《中国制造2025》发布,推动行业智能化、绿色化转型。政策上,2014年《关于进一步加强城市地下管线建设管理的指导意见》、2016年《建筑给水排水设计规范》修订等,刺激了高性能零件需求。环保法、水十条等加大排放要求,迫使企业升级。
六、投资战略规划建议
- 聚焦高端与环保产品:投资无铅铜、不锈钢、PPR等环保管道零件,满足绿色建筑需求。
- 区域布局优化:中西部城镇化及地下管廊建设市场潜力大,可向成渝、长江中游城市群拓展。
- 兼并重组:通过收购区域小企业获取渠道和产能,提升市场集中度。
- 技术创新:投入自动化装配线、智能检测及物联网集成,降低人工成本并提升质量。
- 出口策略:巩固东南亚、中东市场,降低对欧美依赖,借助“一带一路”布局海外仓。
七、风险提示
房地产周期性波动、原材料(铜、钢、塑料)价格大幅波动、环保政策趋严、国际贸易壁垒及行业价格战构成主要风险。预计2018-2020年行业将维持6%-8%中速增长,但需警惕产能过剩和资金链问题。
八、结论
2013-2017年中国水暖管道零件制造行业经历了增速换挡、结构优化和竞争加剧的转型期,市场容量稳步扩大,但企业盈利能力分化。未来投资应避开低端同质化产品,侧重技术、品牌和绿色制造,同时灵活应对政策与宏观环境变化,方能实现可持续战略回报。
如若转载,请注明出处:http://www.13332200.com/product/46.html
更新时间:2026-10-03 09:37:25